재고 분석 보기
화면 「재고 분석」
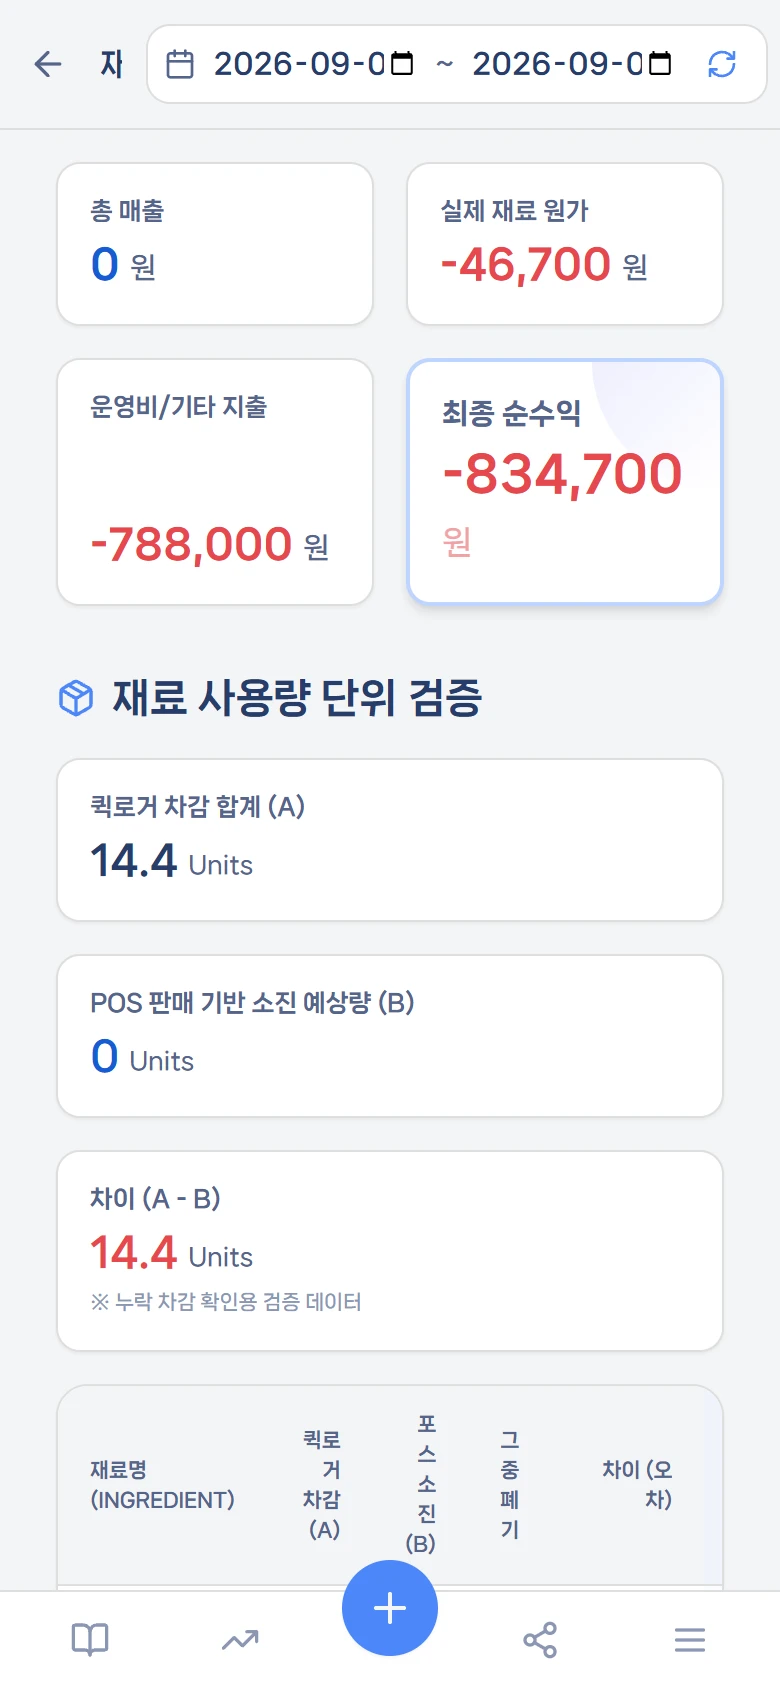
- 언제
- 달이 바뀌면 한 번. 재료를 구매한 돈 · 쓴 돈 · 남은 재고가 맞는지 볼 때 엽니다.
- 보이는 것
- 그 달 재료의 흐름 — 지난달 말 남은 재고 + 구매한 것 − 쓴 것 = 이 달 말 남은 재고
- 먼저
- 구매 등록(6-3)과 쓴 재료 빼기(6-4). 둘이 쌓여 있어야 숫자가 나옵니다.
순서
‹ › 로 볼 달을 고릅니다.
맨 위 식 상자에서 「구매한 것」 · 「쓴 것」 · 「남은 재고」를 봅니다. 그 달 비용은 쓴 것뿐입니다.
「최근 3달」 막대에서 구매한 것과 쓴 것이 달마다 어떻게 달랐는지 봅니다.
「재료마다」 표에서 재료별로 남은 것 · 구매한 것 · 쓴 것을 봅니다.
지난달을 볼 때 표 아래에 [N월 재고 확인하기]가 보이면 눌러, 다이어리에서 같이 쓰는 소모품의 실제 남은 수를 맞춥니다.
예시
9월에 650,000원어치를 사고 54,800원어치를 썼으면 9월 비용(손익계산서 재료비)은 54,800원입니다. 덜 쓴 만큼은 재고로 남았다가, 쓰는 달의 비용이 됩니다.
막히면
「쓴 것」이 너무 적어요
쓴 재료는 판매로 저절로 빠지지 않습니다. 통 · 포대를 새로 열 때 재고 사용 기록에서 뺍니다 — 6-4
식 상자 아래에 「차이가 납니다」 한 줄이 떠요
구매 등록 없이 지출 「식자재」로만 넣은 것 · 폐기 · 고친 기록 · 배송비처럼 구매 · 사용 기록 밖에서 바뀐 재고입니다. 「재료마다」 표에서 어느 재료인지 봅니다.
재료 줄에 「기록 없음」 딱지가 있어요
그 달에 뺀 기록이 없는 재료입니다. 썼으면 재고 사용 기록에서 뺍니다 — 6-4
자세히 — 식 상자 · 최근 3달 막대 · 쓴 것을 세는 법 · 재료마다 표 · 기록한 양과 판매로 본 양
재료 돈은 구매한 것 · 쓴 것 · 남은 것 세 칸만 보면 됩니다. 달 이동 ‹ › 로 달을 넘겨 봅니다.
식 상자 — 「8월 말 남은 재고 + 9월 구매한 것 − 9월 쓴 것 = 9월 말 남은 재고」 네 칸입니다. 「구매한 것」은 구매 기록이고 비용이 아닙니다. 「쓴 것」 아래 「= 9월 손익계산서 재료비 ›」 를 누르면 손익계산서(8-3)로 갑니다. 숫자는 결산 기록 그대로라서, 식과 맞지 않으면 「위 식과 N원 차이가 납니다」 한 줄이 따로 나옵니다.
최근 3달 막대 — 달마다 「구매한 것」과 「쓴 것 (= 비용)」 막대가 나란히 서고, 아래에 「매출 610만 · 쓴 것 0.9%」처럼 매출에 견준 비율이 붙습니다. 구매한 것은 달마다 들쭉날쭉해도 쓴 것은 매출을 따라갑니다.
쓴 것은 이렇게 셉니다 — 화면의 「퀵 로거」는 재고 사용 기록(6-4)입니다.
- ① 메뉴 BOM 재료 — 통 · 포대를 새로 열 때 재고 사용 기록에서 한 번 뺍니다. 판매로 저절로 빼지는 않습니다.
- ② 같이 쓰는 소모품 — 기름 · 장갑도 새 통 · 새 박스를 열 때 한 번 뺍니다(6-1).
- ③ 달이 바뀌면 — 장부상 남은 것이 맞는지 한 번 확인합니다. 다르면 그 차이를 지난달에 쓴 것으로 적습니다. [다이어리에서 확인 ›] 을 누르세요(2-1).
「재료마다 — 9월」 표 — 줄마다 「8월 말 남은 것 · + 9월 구매한 것 · − 9월 쓴 것 · = 9월 말 남은 것」이 수량(위)과 금액(아래)으로 나옵니다. 「쓴 것 세는 법」 칸의 딱지는 그 달에 뺀 기록이 있으면 「퀵 로거」, 없으면 「기록 없음」입니다. 남은 것이 식보다 적은 재료에는 「남은 것이 식보다 2개 적음」처럼 한 줄이 붙습니다. 지난달을 볼 때, 같이 쓰는 소모품이 있고 그 달 재고를 아직 확인하지 않았으면 표 아래에 [9월 재고 확인하기] 가 나옵니다. 누르면 다이어리의 「9월 소모품 재고 확인」 카드로 갑니다.
기록한 양 vs 판매로 본 양 — 맨 아래 접힌 칸입니다. 누르면 펴집니다. 판 메뉴의 BOM 대로라면 나갔어야 하는 양(판매로 본 양)과 실제로 뺀 양(기록한 양)을 재료별로 견줘, 빠뜨린 기록을 찾을 때 씁니다. 요약 세 칸은 기록과 판매가 다른 재료 · 가장 큰 차이 · 확인한 재료 이고, 표는 차이가 큰 순입니다. 무게로 쓰는 재료는 「1포 · 20.0kg vs 11.0kg → +9.0kg」처럼 같은 단위로 맞춰 견줍니다.
차이 = 기록한 양 − 판매로 본 양입니다. 「판매로 본 양」은 메뉴 판매 기록(POS 엑셀 — 5-1)과 메뉴의 BOM(7-2)이 이어져 있어야 계산됩니다.